西南证券:给予华阳集团买入评级
西南证券股份有限公司郑连声,冯安琪近期对华阳集团进行研究并发布了研究报告《2024年半年报点评:汽车电子不断开拓,产能扩张持续推进》,本报告对华阳集团给出买入评级,当前股价为23.06元。
汽车电子持续开拓。汽车电子业务订单开拓进展显著,24H1营收30.7亿元,同比+65.4%,占比73%,同比+8pp,座舱域控、精密运动机构、数字声学等新产品线陆续进入规模化量产阶段,销售收入同比大幅增长;屏显示、液晶仪表、HUD、车载无线充电、车载摄像头等已规模化量产产品销售收入大幅增长;客户结构持续优化,奇瑞、吉利、赛力斯、北汽、长安福特、广汽、理想等客户营收大幅提升。公司推出基于高通8255芯片的舱泊一体域控产品;同步开发基于高通8775芯片的舱驾融合和中央计算单元产品,预计今年下半年推出。
精密压铸稳健增长。24H1精密压铸业务营收9.1亿元,同比23.6%,其中光通讯模块相关零部件的销售收入同比大幅增长;博世、联电、贝洱海拉及其他重要客户营收大幅增长。精密压铸业务中新能源三电系统、智能驾驶系统、汽车高速高频及3C连接器等零部件项目订单额大幅增加;获得采埃孚、博世、博格华纳、比亚迪、纬湃、联电、佛瑞亚(海拉)、伟创力、亿纬锂能、泰科、莫仕、安费诺以及其他重要客户新项目。
研发投入增长,产能扩张持续推进。公司持续加大研发投入,上半年研发投入3.73亿元,同比增长25.6%,占营业收入的8.9%。公司定增各募投项目按计划推进中,其中精密压铸业务惠州新建厂房已开始投产,汽车电子业务惠州新建厂房于2024年7月开始投产;公司使用自有资金在浙江长兴开发区新建精密压铸零部件生产基地第一期预计今年内投产,已启动惠州工业园新的厂房建设工作。
风险提示:竞争加剧的风险;新产品推广不及预期的风险;海外市场风险等。
证券之星数据中心根据近三年发布的研报数据计算,中信证券李子俊研究员团队对该股研究较为深入,近三年预测准确度均值高达86.55%,其预测2024年度归属净利润为盈利6.53亿,根据现价换算的预测PE为18.6。
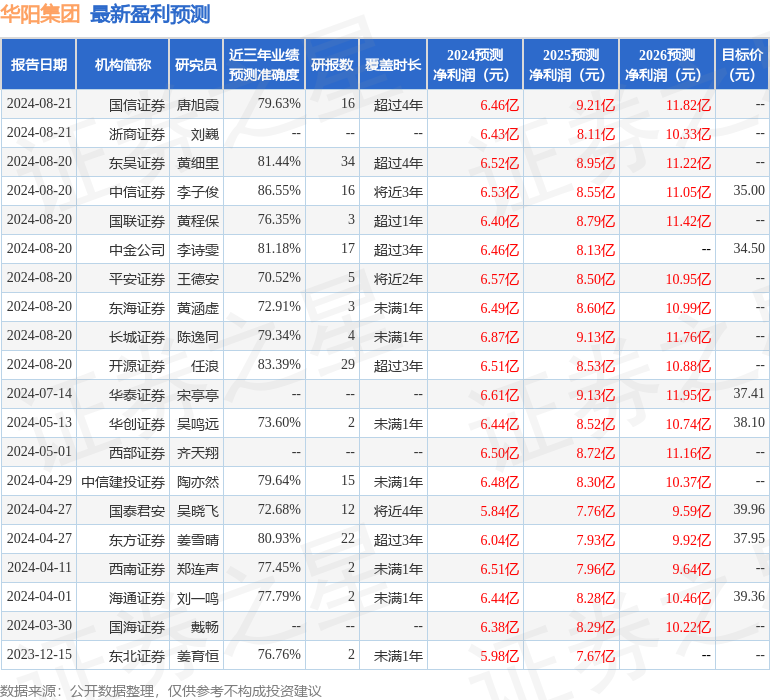
该股蕞近90天内共有16家机构给出评级,买入评级12家,增持评级4家;过去90天内机构目标均价为33.63。
以上内容由证券之星根据公开信息整理,由算法生成(网信算备240019号),与本站立场无关,如数据存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。
证券之星估值分析提示华阳集团盈利能力一般,未来营收成长性优秀。综合基本面各维度看,股价合理。更多
基金早班车丨超九成报喜!有色金属持...
突传 !上海一公司高管不幸去世,年...
英特集团(000411)8月20日...
排名第一,车路云+机器人+人工智能...
股票行情快报:美年健康(00204...
中信海直(000099)8月26日...
招商财富连踩雷!28亿资金打水漂,...
重磅!新能源车年检来了!明年3月起...
步步高:上半年净利润同比减亏82....
周大福现2米金箍棒售价180万,周...
以岭药业中报解读:核心品种发展强劲...
以岭药业:以“质”聚力,向“新”而...
利增费降!海尔智家2024H1费率...
药明生物中报纯利降超三成,中国与欧...
打新必看 8月28日一只新股上...
8月27日十大人气股:深圳华强艰难...
券商今日金股:17份研报力推一股(...
多重阴云笼罩下的杭州银行:百万罚单...
格灵深瞳中报解读:立足技术根本,开...
以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至,我们将安排核实处理。
产业招商/厂房土地租售:400 0123 021
或微信/手机:13524678515; 13564686846; 13524678515
请说明您的需求、用途、税收、公司、联系人、手机号,以便快速帮您对接资源。
长按/扫一扫加葛毅明的微信号

扫一扫关注公众号